早晚高峰的地铁挤得像沙丁鱼罐头信任的金融杠杆,而同一条路上的公交车,却常常空着大半车厢跑完全程。
这不是错觉。交通运输部《2025年交通运输行业发展统计公报》里的数字显示:2025年全国公共汽电车客运量365.66亿人次,同比下降5.5%,只有2019年691.76亿人次的52.86%。把时间拉长到十年,2015年全国公交车还承载着765.4亿人次的出行,如今缩水了一半多。在城市客运大盘子里,公交的份额从2015年的58.7%一路滑到2025年的35%,同一块蛋糕里,轨道交通的占比翻了近三倍。
大城市的感受更加直观。广州常规公交客流从2019年的每天611万人次跌到2025年的249万人次,六年降幅接近六成,近三年停运、整合的线路约120条。今年3月,杭州一条开通于1953年的老公交线309路宣布停运,原因直白得有些残酷,和地铁9号线重复度太高。
人去哪了?被地铁、网约车、电动自行车分流了。广州“十四五”期间小客车保有量增长66.6%,电动自行车出行占比升到17.9%,网约车数量增长73%。乘客用脚投票,投给了那些“门到门、随时走”的出行方式。
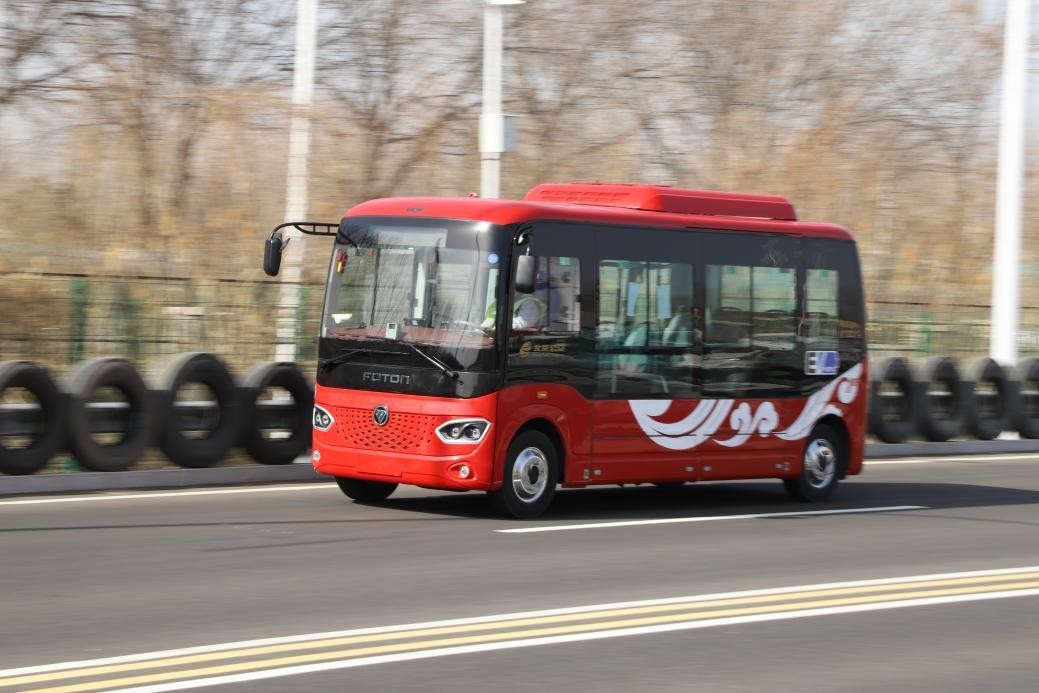
票款只够覆盖一两成成本,老模式跑不下去了
公交行业的账本,比客流数据更难看。
清华大学交通研究所所长陆化普透露过一个行业通行的数字:国内很多地方公交车的票款收入,只有运营成本的20%左右。交通运输部科学研究院的调研同样显示,除个别城市外,多数大城市公交票款收益仅能覆盖运营成本的10%—30%,剩下的窟窿全靠财政补贴和企业自己想办法填。
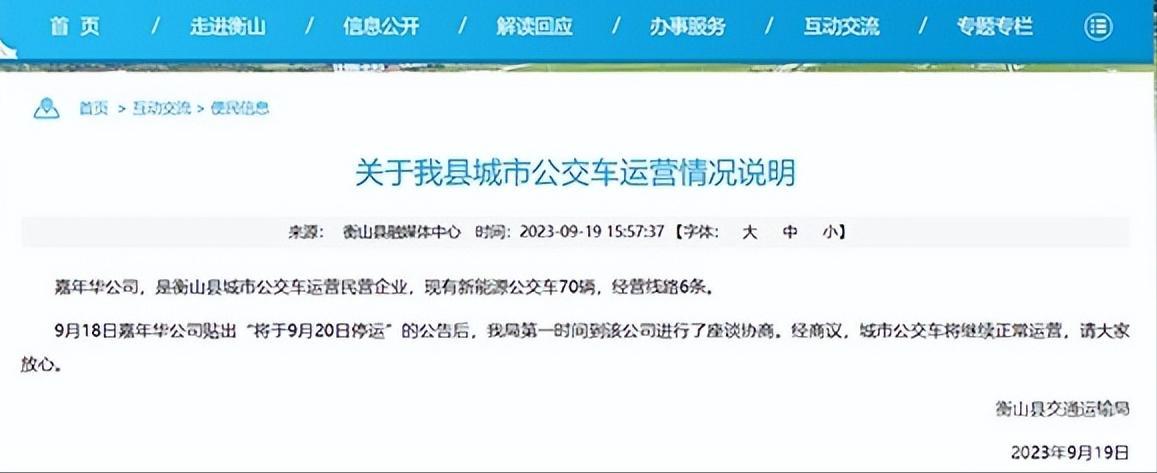
过去这套模式能转,是因为财政有钱补。现在地方政府自身压力山大,补贴到位越来越难,公交公司便一个接一个地撑不住:2023年湖南衡山全城公交停运,2025年9月广西荔浦三家公交公司联合公告暂停所有线路,虽然都在政府介入后恢复运营,但“停运—协调—复运”的循环,过去几年在全国至少上演了18次。
钱紧了之后,行业开始算一笔过去没人细算的账:百公里客运量。十年前,国内很多大城市公交每跑一百公里能运送约300人次,如今只剩下100人次左右。投入效益缩减了三分之二,等于公交系统里沉淀了大量空转的运力。钱花了、车跑了、油电耗了,乘客没上来。
客运效率和单位乘客亏损,取代客运量,成了行业里真正的生死指标。谁来破解这个困局?答案正在全国各地的街巷里冒出来。
小车穿街巷:微循环公交从配角变成主角
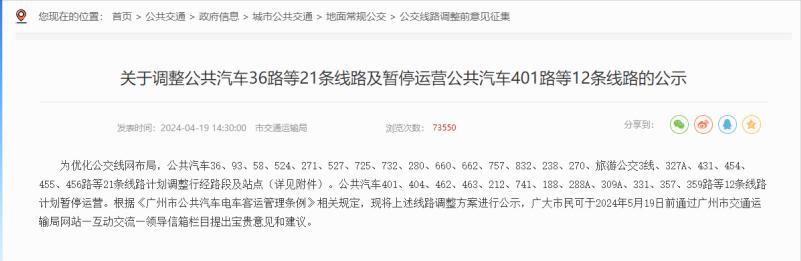
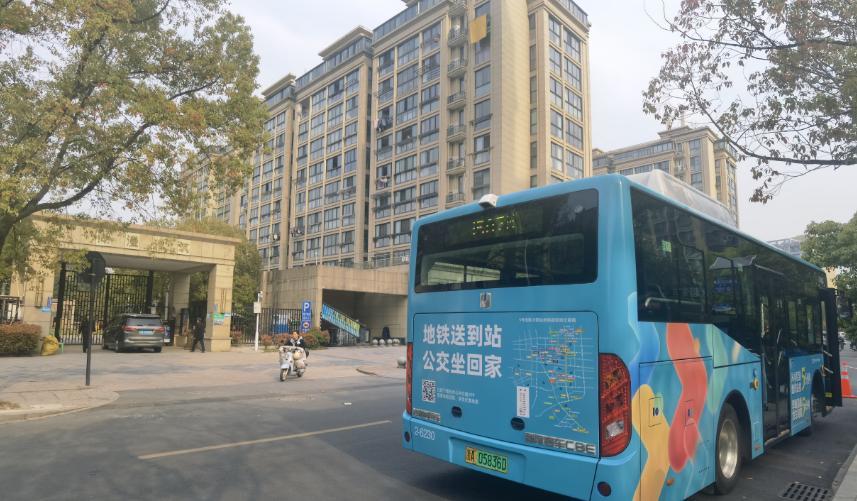
最近一两年,如果你在杭州、上海、拉萨的街头留心,会发现一种新面孔,车身只有五六米长的小公交,穿梭在原本12米大巴根本开不进去的背街小巷、社区内部。
杭州的玩法很精细。围绕地铁站周边,杭州公交推出“5分钟巴士”,承诺“步行到站5分钟、高峰间隔5分钟、平均乘车5分钟”,在钱塘江两岸21个地铁站周边开出40条线路,总客流超过200万人次,高峰客流增长48.08%。2025年9月,这个模式还入选了交通运输部城市公共交通优先发展典型案例。目前杭州8米及以下的小巴士占比已经超过52.79%。小车,正式超过了大车。
上海的定制公交平台则展示了另一种可能。平台上线一年,全市定制公交线路从220条增长到357条,累计服务客流超783万人次,日均稳定在2万人次以上。平台一年收集了2.33万条市民定制需求,推送超300条给公交企业,约70%的个人定制线路与市民提交的需求在空间上高度契合。公交不再是一条线跑二十年,而是跟着需求走。
甚至连拉萨都在加入这场变革。截至2025年12月,拉萨累计开通5条微循环线路,投入44辆车,日均客运量2534人次,专门解决老城区道路狭窄导致的出行难题。按照《拉萨市公共交通发展三年行动计划》,2026年还要新增80辆微循环公交车。
从一线城市到高原古城,方向高度一致:适老化、小型化、特色化。重庆璧山区的数据说明这条路走得通——通过“市域铁路+常规公交+微循环”的三级网络,加上扫码乘车数据动态调整线路,当地公交分担率从12%提升到了23%。
响应式公交:把人等车改成车接人
如果说微循环解决的是“车进不去”的问题,响应式公交解决的就是人等不起的问题。
传统公交是固定线路、固定班次、固定站点,本质上是让乘客迁就车辆。响应式公交的逻辑整个反了过来:乘客通过手机预约,系统根据实时需求动态规划路线和班次,车跟着人走。深圳M510线路甚至做到依据扫码乘车数据,平均每月调整3次线路走向。
这种模式下,公交系统第一次有机会把空驶这个最大的成本黑洞堵住。客流潮汐化、线路碎片化,如果还按老办法发车,开一条线就多一个亏损窟窿;而智能调度能让一辆车在不同时段承担不同功能,高峰接驳地铁、平峰串社区、夜间送加班的人回家。杭州那条夜归人巴士就是例子,每天21点到23点半在地铁站和9个小区之间开行,深夜下班的上班族可以网上预约下车地点。
成本的账也因此重算。以新能源小车替代传统大车,8年运营周期内单车全生命周期成本较柴油车节省约48万元;车辆夜间充电还能参与电网调峰,郑州公交的“车辆-电网”双向充电技术已实现单车年创收1.2万元;按每辆车年减碳22吨、碳价50元/吨计算,50辆车一年碳交易价值可达55万元。
过去公交公司是“买车跑线”,现在是用数据算账。谁能用更少的车、更小的新车、更聪明的调度,把每一公里的亏损压下去,谁就能活下来。
客车企业的战场,早就换了
需求端的剧变,顺着采购链一路传到了客车厂。这场变革里,客车企业的角色转变可能比公交公司更彻底。
2026年上半年,国内6米以上客车累计销量56172辆,同比只微增0.56%。基本盘已经见顶。国内公交新能源渗透率超过99%,电动化替代彻底完成,加上公交车更新周期从8年拉长到10—12年,市场进入了存量博弈的长周期阶段。传统大巴的需求,肉眼可见地收缩。
但结构分化里藏着新机会。宇通客车2026年半年报透露了方向感:上半年公司轻型客车销量4695辆,同比增长21.38%,而国内7米以上大中型客车整体销量同比下滑7%。业内人士点得很透,公交出行需求呈现小型化趋势,直接推动轻型客车占比上升。
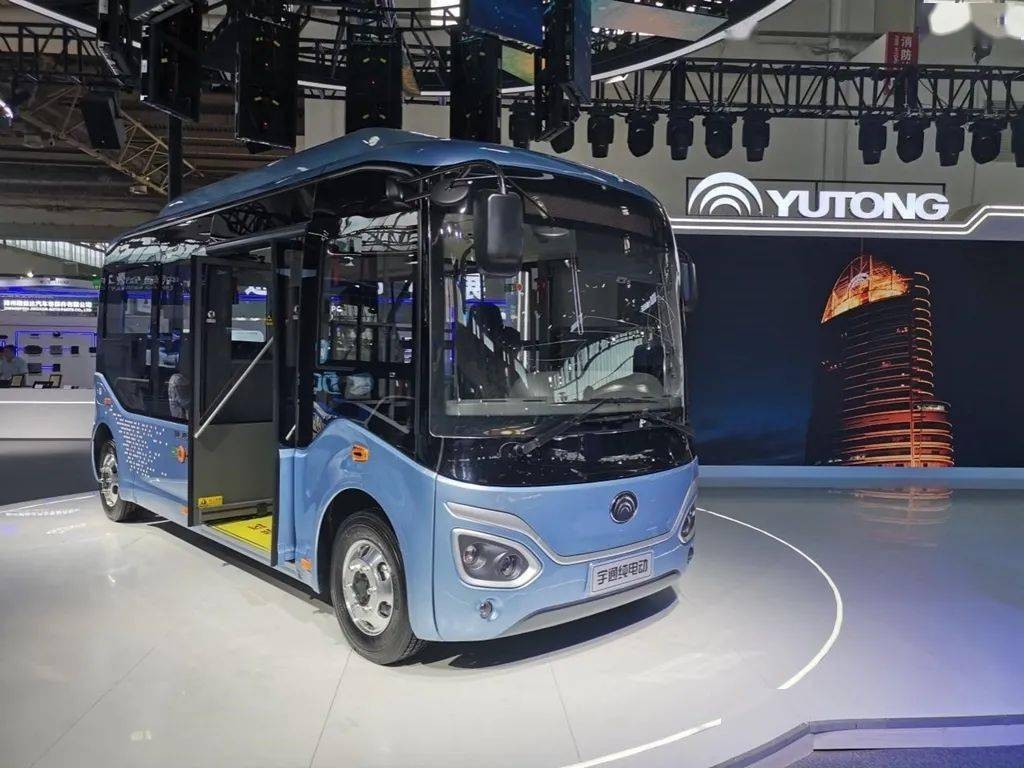
产品端的变化更说明问题。宇通今年7月发布的宇畅E6 MAX,是一款6米双门低地板微循环公交,前后双门、短悬长轴,专门为社区接驳高频上下客的场景设计。同期宇威E9PRO+、E8PRO等系列新车,全都对准了微循环、网约公交这类新场景,6月一次性向天津公交批量交付235辆。
比产品更重要的是打法。行业里有句新话:公交市场的硬仗,从卖完车才开始。过去公交公司买车看的是合规和补贴,现在算的是“怎么让每台车每天多干一点、少耗一点”。客车厂的竞争力标尺,从交付时的合格证,变成了交付后的运营数据。
结语:用小型化对抗空驶
公交车不会消失。老年乘客、学生、背篓里装着农货的村民、深夜加班的打工人,都还需要它。但它正在从“城市出行的主角”,变成公共交通网络里精细分工的一环:地铁管骨干,公交管接驳,小车管毛细血管。
这场重塑的本质信任的金融杠杆,是一个行业在客流退潮后的求生,用小型化对抗空驶,用智能化对抗僵化,用解决方案对抗低价内卷。车子变小,是公交行业过去几十年里最大的一次身段放低;而把每一次出行服务得足够精准,才是它真正的体面。
文章为作者独立观点,不代表联华证券-杠杆股票平台-股票配资账户观点
相关文章